La crise de l’assurance habitation : pourquoi augmenter les prix ne suffit plus
Les hausses de tarifs des assurances habitation suscitent une préoccupation croissante parmi les ménages français. En raison de facteurs tels que le changement climatique et l’inflation, les assureurs voient leurs coûts de réclamation grimper, ce qui entraîne des augmentations de prix qui semblent, à première vue, nécessaires pour maintenir leurs services. Toutefois, cette stratégie d’augmentation des prix pose des questions quant à son efficacité et à ses répercussions sur des familles déjà en difficulté économique.
Les différentes raisons derrière l’augmentation des tarifs d’assurance habitation
En 2025, les prix des assurances habitation devraient augmenter entre 8 % et 12 %. Plusieurs raisons expliquent cette montée des tarifs :
- Multiplication des catastrophes naturelles : Les ouragans, incendies et inondations sont de plus en plus fréquents, entraînant des coûts de réparation élevés pour les assureurs.
- Inflation des coûts de construction : Les matériaux de construction et la main-d’œuvre voient leurs prix augmenter, ce qui alourdit les indemnités versées par les compagnies d’assurance.
- Pression sur la réassurance : Les coûts liés à la réassurance augmentent, rendant plus coûteuse la protection offerte par les compagnies d’assurance.
Impact du changement climatique sur les assurances habitation
Le changement climatique joue un rôle central dans cette crise. Il provoque des événements météorologiques extrêmes qui augmentent considérablement les coûts pour les assureurs.
| Catégorie d’incidents | Fréquence en augmentation (%) | Coût moyen de réparation (€) |
|---|---|---|
| Ouragans | 30 | 100,000 |
| Incendies de forêt | 25 | 50,000 |
| Inondations | 40 | 80,000 |
Face à ces défis, les compagnies d’assurance justifient les augmentations tarifaires en affirmant qu’elles sont nécessaires pour couvrir les coûts croissants engendrés par le climat.
Les conséquences pour les ménages français
Cette flambée des prix impacte directement les familles. Dans une époque déjà marquée par des coûts de la vie en constante augmentation, les primes d’assurance habitation deviennent un fardeau supplémentaire. Les ménages doivent faire face à :
- Une pression financière accrue : Avec des dépenses qui explosent, de nombreuses familles voient leur budget compromettre leur accès à des services de base.
- Augmentation des dettes : Les ménages sont contraints d’utiliser des cartes de crédit pour couvrir ces coûts, ce qui entraîne une augmentation des taux de défaut de paiement.
- Des risques d’impayés sur les prêts hypothécaires : Ce contexte économique défavorable aggravera le nombre de retards de paiement hypothécaire, mettant davantage de ménages en danger.
Une approche déséquilibrée vis-à-vis des prix
Les compagnies d’assurance se défendent en affirmant que ces hausses de prix envoient des signaux importants sur les risques climatiques. Cependant, cette logique ne tient pas compte du fait que :
- Les gens restent attachés à leur domicile pour des raisons émotionnelles et sociales, qu’ils vivent dans des régions à risque.
- Le marché du logement est sous pression, rendant difficile le déménagement vers des zones moins risquées.
Avec 59 % des ménages qui ne peuvent pas faire face à des dépenses imprévues de 1 000 €, ces augmentations de tarifs peuvent s’avérer dévastatrices.
Le rôle des scores de crédit dans l’assurance habitation
Un facteur problématique est l’utilisation des scores de crédit pour déterminer les primes d’assurance. De nombreuses compagnies se basent sur cette information, pénalisant ainsi de facto de nombreuses familles. Ce système crée une inégalité à l’intérieur des zones à risque, car les ménages à faibles scores de crédit subissent des augmentations disproportionnées.
| État | Utilisation des scores de crédit | Prohibition de l’utilisation |
|---|---|---|
| Californie | Oui | Non |
| Massachusetts | Oui | Non |
| Maryland | Oui | Non |
Ces données soulignent l’inadéquation des approches actuelles de tarification, où les familles sont pénalisées pour des facteurs qui échappent à leur contrôle. Cela sape la possibilité d’accéder à un logement abordable.
Solutions potentielles et adaptations indispensables
Face à cette crise, il est essentiel d’envisager des solutions durables. Les assureurs doivent explorer des alternatives aux hausses des prix, en travaillant avec les communautés pour renforcer la résilience. Parmi les solutions envisagées :
- Promouvoir la construction durable : Investir dans des infrastructures résilientes qui peuvent atténuer les risques.
- Planchers de prix : Créer des tarifs de protection pour les poches les plus vulnérables de la population.
- Assurances à impact social : Proposer des produits adaptés aux familles à faible revenu pour assurer un accès équitable à la couverture.
Ce processus nécessite un changement de mentalité de la part des assureurs, en se tournant vers des modèles d’affaires qui favorisent l’inclusion plutôt que l’exclusion.
FAQ
- Pourquoi les primes d’assurance habitation augmentent-elles ?
Les hausses sont dues à la combinaison de phénomènes tels que l’inflation, l’augmentation des catastrophes naturelles et les coûts de réassurance. - Comment les ménages peuvent-ils faire face à ces hausses ?
Il est recommandé de comparer les polices, d’envisager des franchises plus élevées ou de se regrouper avec d’autres pour des réductions. - Les scores de crédit affectent-ils réellement les primes ?
Oui, de nombreuses compagnies se basent sur ces scores, ce qui peut injustement pénaliser des familles à faible revenu. - Quelles sont les alternatives aux hausses de prix ?
Encouragez les assureurs à investir dans des infrastructures résilientes et à offrir des produits d’assurance adaptés aux populations à faibles revenus. - Les assureurs peuvent-ils influencer le risque climatique ?
En partie, en adoptant des pratiques durables, mais la responsabilité principale incombe aux politiques publiques et aux efforts communautaires.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Olivier Chevalier
Spécialiste immeubles depuis 19 ans, expert copropriétés, conseiller gestionnaires syndics professionnels.
Articles similaires

L'autorité du logement du Nouveau-Mexique met en lumière le lien entre la hausse des primes d'assurance et l'augmentation des défauts de paiement des prêts
Les récentes analyses de l’autorité du logement du Nouveau-Mexique mettent en évidence une connexion alarmante entre la montée des primes...
Tarifs assurance habitation, financement immobilier en duo : Les 3 clés de l'actualité financière du jour
Le paysage financier de l’année 2026 se redessine, notamment en matière de tarifs d’assurance habitation et de financement immobilier. L’augmentation...
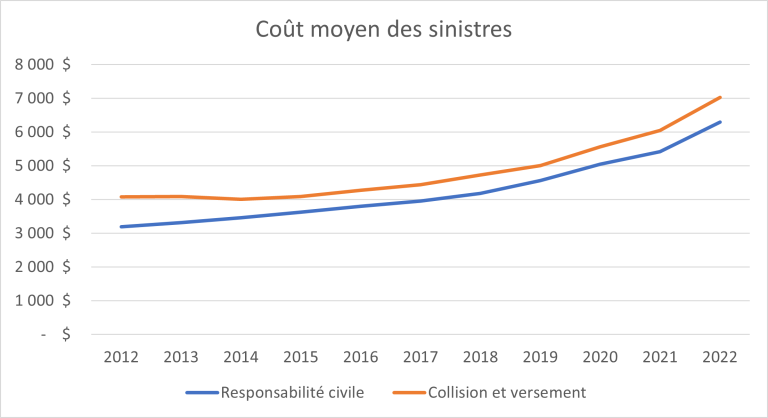
Les sinistres d'assurance habitation les plus coûteux en 2025 : un aperçu des enjeux
Le coût de l’assurance habitation en 2025 ne cesse d’augmenter, en grande partie en raison de la hausse des sinistres...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance : Ce facteur méconnu qui a fait chuter cette indemnité, selon les experts
Dans le domaine de l’assurance, la gestion des sinistres requiert une attention particulière à chaque…
Assurance habitation : 1 foyer sur 10 sacrifie des garanties pour alléger sa facture
Assurance habitation : une tendance inquiétante parmi les foyers français En 2026, la hausse des…

Assurance : 42 milliards d’indemnités en moins, les tarifs s’effondrent
Les récentes tendances du marché de la réassurance mettent en avant une situation favorable pour…
Climat : Après un été exceptionnellement chaud, faut-il craindre une augmentation des primes d’assurance ?
Les récents événements climatiques en France soulèvent des inquiétudes quant à l’impact sur les primes…
✍️ Articles du même auteur
Découvrez d'autres articles de Olivier Chevalier
Aménager un coin lecture décoratif et confortable
Aménager un coin lecture décoratif et confortable, c’est bien plus qu’un simple recoin: c’est un…
Acheter un bien immobilier à l’étranger : précautions à prendre
En bref : L’achat d’un bien immobilier à l’étranger attire de plus en plus de…
Renforcer la complicité entre parents et adolescents
En bref : Pour aller plus loin, découvrez des ressources pratiques sur les liens familiaux…
Créer un espace convivial grâce à un aménagement intérieur réussi
En bref : Créer un espace convivial grâce à un aménagement intérieur réussi Figurez-vous que…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches