Assurance habitation : les raisons pour lesquelles certains sinistrés de la tempête Goretti risquent de ne pas recevoir d’indemnisation
Il y a quelques jours, la tempête Goretti a provoqué des dégâts considérables à travers la France, affectant de nombreuses régions. Alors que les sinistrés commencent à évaluer les conséquences sur leurs biens, une question cruciale se pose : seront-ils indemnisés par leur assurance habitation ? Dans ce contexte, certains assurés pourraient faire face à de mauvaises surprises dans leur quête d’indemnisation.
Tempête Goretti : impacts sur les régions françaises
La tempête Goretti a touché des zones telles que la Normandie, la Bretagne, les Hauts-de-France et la Nouvelle-Aquitaine, laissant des milliers de foyers sans électricité et causant des destructions considérables. Ce phénomène météorologique, caractérisé par des vents dépassant parfois les 210 km/h, a engendré des dommages variés :
- Toitures arrachées
- Arbres déracinés
- Équipements électriques endommagés
- Bâtiments écroulés
Ces événements soulèvent d’importantes interrogations concernant les garanties incluses dans les contrats d’assurance habitation, en particulier la garantie tempête.
Garanties et conditions des contrats d’assurance habitation
Les contrats d’assurance habitation incluent généralement une garantie tempête, destinée à couvrir les dommages liés aux événements climatiques violents. Toutefois, pour bénéficier de cette protection, les sinistrés doivent souvent fournir des preuves de l’intensité des vents, souvent au-delà de 100 km/h. Les éléments nécessaires peuvent inclure :
- Attestation de station météorologique
- Photographies des dommages
- Rapports de témoins sur les dommages constatés à proximité
Cette exigence peut rendre le processus d’indemnisation complexe et frustrant pour de nombreux sinistrés.
Zones les plus touchées par la tempête Goretti
Les sinistrés issus des zones les plus durement touchées, telles que la Bretagne et la Normandie, devraient rencontrer moins de difficultés à faire valoir leur droit à indemnisation. Pour ces régions, la garantie tempête est généralement activée sans obstacles majeurs. En revanche, dans les zones périphériques, les assurés risquent de rencontrer des refus d’indemnisation même en cas de constatation de dégâts. Par exemple, certaines compagnies d’assurance comme :
| Assureur | Vitesse minimale des vents pour indemnisation |
|---|---|
| Caisse d’Épargne | 100 km/h |
| Crédit Mutuel | 100 km/h |
| Axa | 90 km/h |
Les assurés doivent consulter leurs conditions générales pour vérifier les critères appliqués par leur compagnie d’assurance.
Éviter les mauvaises surprises : conseils pratiques
Pour se prémunir des refus d’indemnisation lors de sinistres futurs, plusieurs stratégies peuvent être adoptées :
- Comparer les offres d’assurance habitation pour trouver des garanties optimales
- Lire attentivement les conditions générales de son contrat
- Demander des devis d’assurance pour comprendre les tarifs et le niveau de couverture proposé en 2026
- Rassembler des preuves photographiques et documentaires avant de faire une déclaration de sinistre
Être informé et bien préparé est essentiel pour naviguer efficacement dans les démarches d’indemnisation.
Foire aux questions
1. Quels sont les critères pour faire jouer ma garantie tempête ?
Vous devez prouver qu’une intensité anormale du vent a causé des dommages, souvent au-dessus de 100 km/h selon les assureurs.
2. Que faire si mon assureur refuse d’indemniser mon sinistre ?
Vous pouvez contester la décision en fournissant des preuves supplémentaires ou en consultant un médiateur des assurances.
3. Où trouver les conditions de mon contrat d’assurance habitation ?
Les conditions générales peuvent être consultées en ligne sur le site de votre assureur ou dans le document papier que vous avez reçu lors de la souscription.
4. Quelles sont les organisations qui peuvent aider en cas de litige avec un assureur ?
Les associations de consommateurs et les médiateurs en assurances peuvent fournir une assistance précieuse pour résoudre les litiges.
5. Puis-je changer d’assureur après un sinistre ?
Oui, vous êtes libre de changer d’assureur même après avoir déclaré un sinistre, mais cela peut influencer les tarifs et les conditions de votre nouvelle police d’assurance.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Olivier Chevalier
Spécialiste immeubles depuis 19 ans, expert copropriétés, conseiller gestionnaires syndics professionnels.
Articles similaires
Municipales 2026 : un candidat du Rassemblement National poursuivi pour faux en campagne électorale
Municipales 2026 : L’affaire Franck Pralong et le Rassemblement National Franck Pralong, ex-tête de liste du Rassemblement National (RN) aux...
Le salaire de Gaëlle, enseignante à Quimper : 2 190 € nets chaque mois
Dans cet article, nous explorons le parcours financier de Gaëlle, enseignante à Quimper, et son budget mensuel, en observant comment...
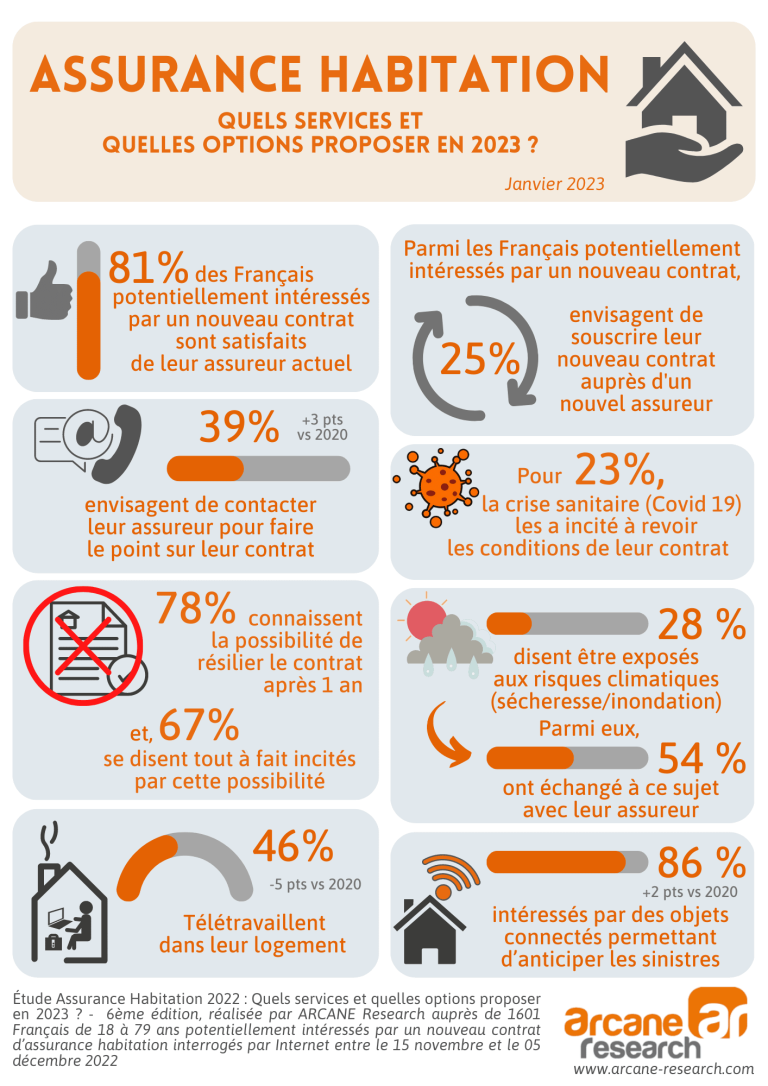
Croissance récente du chiffre d'affaires brut en assurance habitation : des problématiques sous-jacentes révélées par Oxbow Partners
La dynamique récente du marché de l’assurance habitation en France suscite une attention particulière, notamment à travers les évaluations effectuées...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance : Ce facteur méconnu qui a fait chuter cette indemnité, selon les experts
Dans le domaine de l’assurance, la gestion des sinistres requiert une attention particulière à chaque…
Assurance habitation : 1 foyer sur 10 sacrifie des garanties pour alléger sa facture
Assurance habitation : une tendance inquiétante parmi les foyers français En 2026, la hausse des…

Assurance : 42 milliards d’indemnités en moins, les tarifs s’effondrent
Les récentes tendances du marché de la réassurance mettent en avant une situation favorable pour…
Climat : Après un été exceptionnellement chaud, faut-il craindre une augmentation des primes d’assurance ?
Les récents événements climatiques en France soulèvent des inquiétudes quant à l’impact sur les primes…
✍️ Articles du même auteur
Découvrez d'autres articles de Olivier Chevalier
Aménager un coin lecture décoratif et confortable
Aménager un coin lecture décoratif et confortable, c’est bien plus qu’un simple recoin: c’est un…
Acheter un bien immobilier à l’étranger : précautions à prendre
En bref : L’achat d’un bien immobilier à l’étranger attire de plus en plus de…
Renforcer la complicité entre parents et adolescents
En bref : Pour aller plus loin, découvrez des ressources pratiques sur les liens familiaux…
Créer un espace convivial grâce à un aménagement intérieur réussi
En bref : Créer un espace convivial grâce à un aménagement intérieur réussi Figurez-vous que…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches